2019年秋冬大气污染治理力度有望加大,关注环境监测与大气治理投资机会
随着秋冬季节的来临,我国大气污染防治工作再次进入关键时期。生态环境部等部门在例行新闻发布会上释放出明确信号:2019年秋冬大气污染综合治理攻坚行动方案正在紧锣密鼓制定中,治理力度有望进一步加大。这既是对《打赢蓝天保卫战三年行动计划》的深入推进,也是对人民群众对优美生态环境需求的积极回应。对于投资者而言,环境监测和大气治理领域将迎来新一轮政策红利与市场机遇。
一、政策背景:秋冬攻坚成为常态,力度持续加码
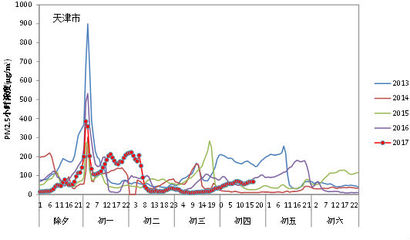
自2017年首次启动秋冬季大气污染综合治理攻坚行动以来,京津冀及周边地区、长三角、汾渭平原等重点区域的大气环境质量得到显著改善。但受气象条件、产业结构、能源结构等因素影响,秋冬季节重污染天气仍时有发生,治理任务依然艰巨。
2019年是打赢蓝天保卫战的关键之年。从年初的全国生态环境保护工作会议,到近期的多个高层会议,均强调要“保持方向不变、力度不减”。据相关人士透露,今年秋冬攻坚方案将更加突出精准治污、科学治污、依法治污,重点在差异化管理、应急减排措施、联防联控等方面深化。这预示着大气污染治理力度有望在秋冬季进一步加码。
二、环境监测:先导性需求,市场空间广阔
治理污染,监测先行。环境监测是大气污染治理的基础和眼睛,能够为精准治污提供数据支撑。随着治理力度的加大,环境监测领域将迎来多重利好。
监测网络密度和覆盖范围将继续扩大。目前,全国已建成覆盖所有地级及以上城市的空气质量监测网络,但重点区域、重点园区、重点企业的监测能力仍需加强。尤其是在秋冬季攻坚期间,对PM2.5、臭氧、VOCs等污染物的监测需求会明显上升。
监测技术和服务不断升级。从传统的点式监测向网格化、走航监测、遥感监测、激光雷达等立体化监测发展,对监测设备的精度、响应速度、数据处理能力提出更高要求。政府购买环境监测服务的模式逐渐成熟,第三方监测市场快速成长。
监测数据在考核问责中的地位日益凸显,倒逼地方加大监测投入。预计未来几年,环境监测行业有望保持15%-20%的年均增速,到2020年市场规模或超千亿元。
三、大气治理:工程与运营并重,非电行业成新战场
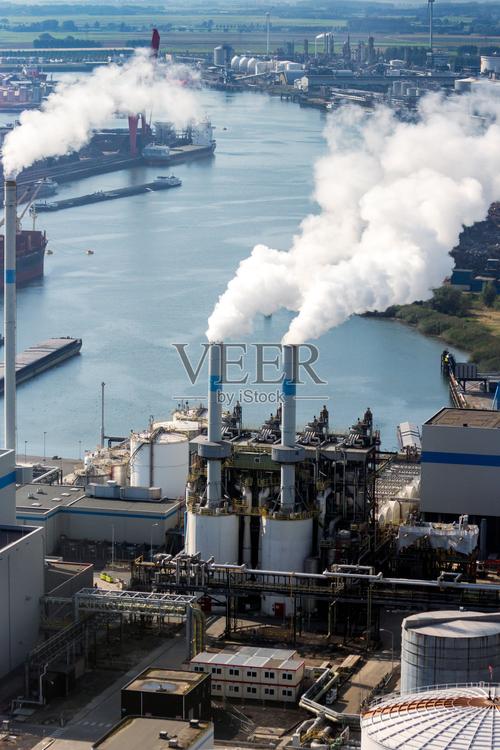
大气治理是打赢蓝天保卫战的核心环节。经过多年治理,电力行业超低排放改造已接近尾声,而非电行业(钢铁、水泥、焦化、玻璃等)的大气污染治理成为新的重点和难点。秋冬攻坚行动将重点推进钢铁行业超低排放改造、工业炉窑综合整治、VOCs综合治理等。
从产业链角度看,大气治理市场包括工程建设和运营服务。一方面,钢铁等行业超低排放改造将释放大量工程订单,利好具备技术和资本优势的龙头企业;另一方面,随着排污许可制度推进和环保监管常态化,第三方治理运营服务市场将稳步扩大,为拥有运营经验和资金实力的公司提供持续现金流。
秋冬季重污染天气应急减排措施,也催生了对减排设备、药剂、智能管控平台的需求。特别是差异化应急减排措施要求企业提升环保绩效水平,倒逼企业加大环保投入,采用更高效的治理技术。
四、投资思路:精选细分领域,关注技术壁垒
面对大气污染治理力度加大的预期,投资者可重点关注两条主线:
- 环境监测领域:建议选择拥有核心技术、能够提供整体解决方案、且运维服务能力强的监测设备与服务商。特别关注在VOCs监测、网格化监测、激光雷达等新兴领域布局领先的企业。
- 大气治理领域:非电行业治理是核心看点。关注在钢铁超低排放、工业窑炉治理、VOCs治理等方面有成功案例和核心技术的工程公司;以及在第三方运营服务领域规模领先、项目经验丰富的运营商。
投资者也需注意政策落地不及预期、行业竞争加剧、企业现金流压力等风险。在标的选择上,优先考虑技术实力雄厚、订单充足、财务状况稳健的龙头公司,以分享大气污染治理力度加大带来的成长红利。
整体来看,2019年秋冬大气污染治理力度有望加大,环境监测和大气治理领域将维持高景气度。在政策支持、需求释放和技术进步的共同驱动下,相关公司业绩有望持续改善,具备长期投资价值。
如若转载,请注明出处:http://www.xyhlbj.com/product/41.html
更新时间:2026-10-01 18:28:19